V Česku může zaniknout jedna z největších zdravotních pojišťoven. Změna by se dotkla zhruba 2 milionů lidí
 Sledovat v Google Zprávách
U jedné zdravotní pojišťovny může člověk zůstat klidně celý život. Když s pojišťovnou nejsou potíže a mají s ní smlouvu všichni jeho lékaři, člověk u ní zůstává i desítky let. Zhruba dvou milionů lidí by se ale mohla dotknout změna, o níž se teď hovoří.
Téma zdravotních pojišťoven se teď znovu dostalo na jednání vlády. Premiér Andrej Babiš 19. října 2026 oznámil, že ministerstva zdravotnictví, financí, vnitra a obrany prověří hospodaření obou pojišťoven. Zjišťovat budou i to, kolik by sloučení stálo, kde by se dalo ušetřit a co by se změnilo pro pojištěnce. Zatím se ale neví, jestli se pojišťovny vůbec spojí.
Za jednáním jsou i finanční potíže
V Česku může zaniknout jedna z největších zdravotních pojišťoven. Zánik by byl v rámci sloučení jedné s druhou z nich. Kdyby se spojily, automaticky by jedna přestala existovat. Jedna z pojišťoven, o nichž se hovoří, už spojení sama navrhovala. Forbes už v červnu 2025 uvedl, že měla nesplacené závazky za téměř miliardu korun.
Druhá z pojišťoven naopak letos 20. října oznámila, že nemá závazky po splatnosti a je finančně stabilní. Spojení se nebrání, naopak v něm její vedení vidí například možnost propojit síť smluvních lékařů a nemocnic. Podle pojišťovny by se tak lidé mohli snáze dostat k péči.
Spojení by nebylo levné
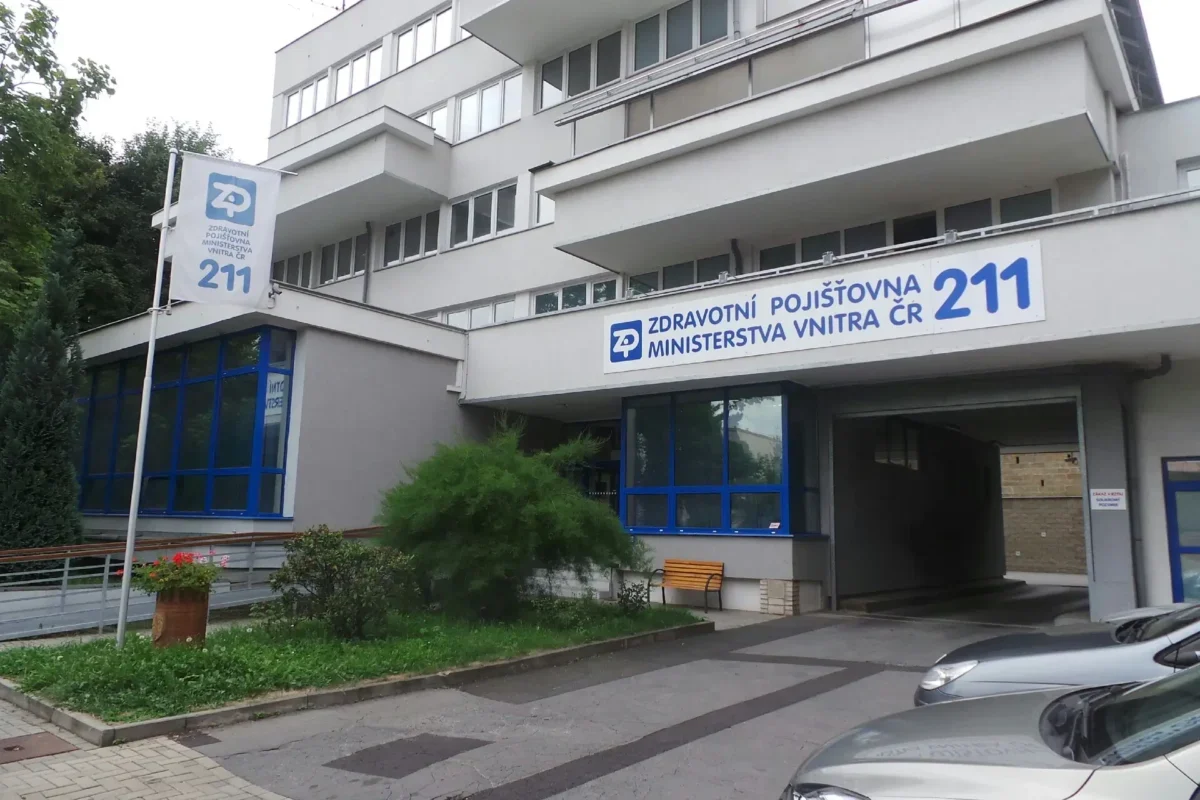
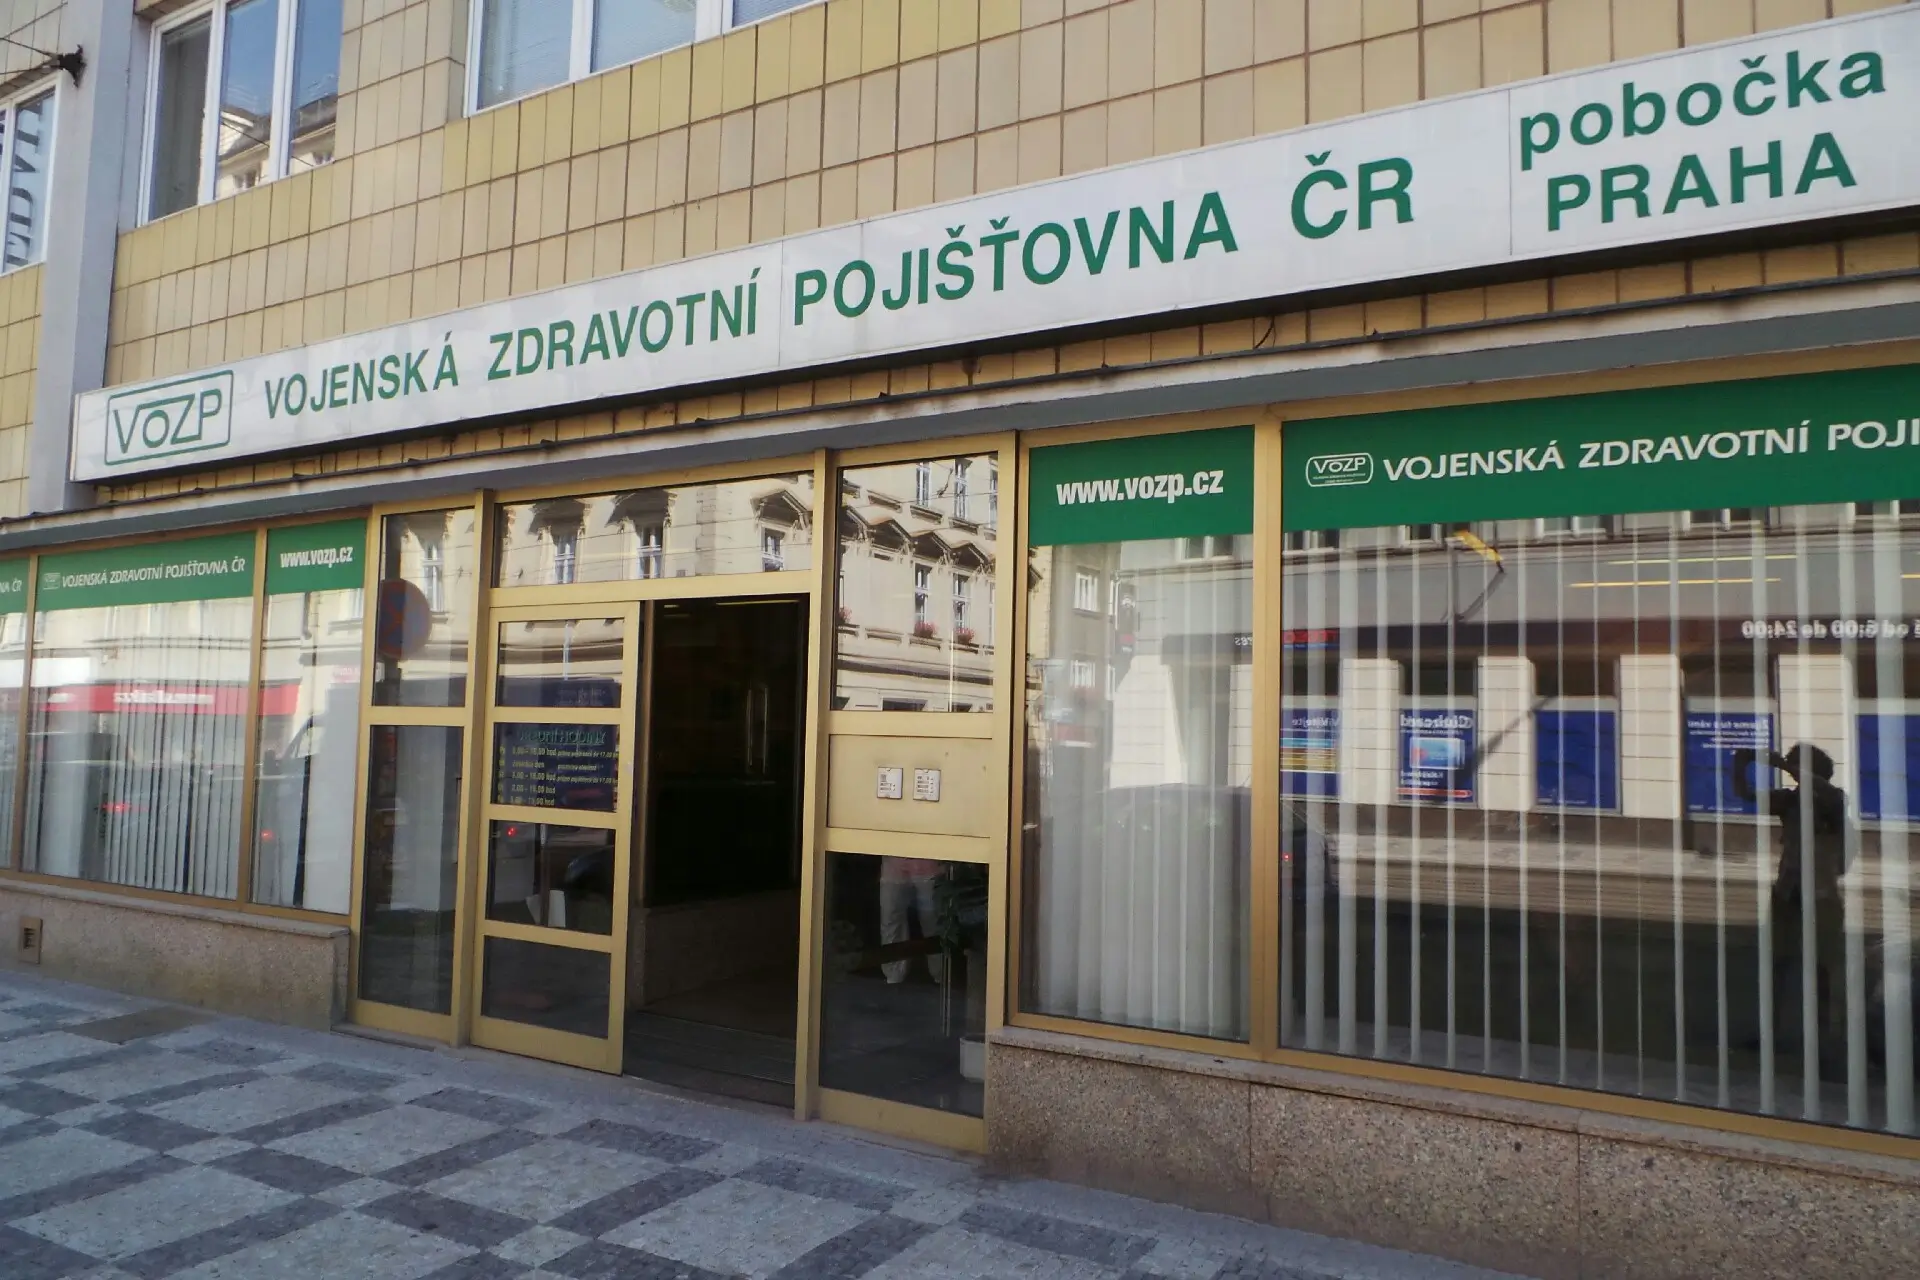
Pojišťovny, jejichž spojení se řeší, jsou Zdravotní pojišťovna ministerstva vnitra ČR a Vojenská zdravotní pojišťovna. Spojení pojišťoven by podle ředitele VoZP Josefa Diessla vyšlo na 500 až 600 milionů korun a zabrat by mělo zhruba rok až rok a půl. Bylo by totiž potřeba sjednotit počítačové systémy, domluvit další fungování poboček a vyřešit personální změny i smlouvy s lékaři a nemocnicemi.
VoZP počítá s tím, že šetřit by začalo až s odstupem. Ekonomický ředitel Pavel Kolář počítá s úsporou v nižších stovkách milionů korun za rok. VoZP chce proto od státu záruku, že kvůli slučování nebudou chybět peníze na péči o pacienty. Vedle nákladů na spojení by totiž bylo nutné zaplatit také dosavadní závazky a zajistit běžný provoz.
Lidé se v diskusi vyjadřují, že by zdravotní pojišťovny nejraději zrušili a nechali jen jednu, připadá jim zbytečné mít jich více. Zároveň diskutují o tom, že sjednocení není tak snadné, pojišťovnám se do nich moc nechce, protože by o práci přišel jeden generální ředitel.
„Jsme malá země, nehrajme si ve zdravotním pojištění na konkurenci.“
- Ivana Denková
„Nejlepší by bylo sloučit všechny pojišťovny do jedné a bude klid.“
- Karel Kocman
Lidé by bez pojištění nezůstali
Zánik pojišťovny může znít děsivě a lidé se mohou zpočátku bát, že budou muset narychlo řešit přestup k jiné pojišťovně, při sloučení ale zdravotní pojištění klientům nekončí. Podle pravidel přecházejí pojištěnci ze zrušené pojišťovny k jejímu nástupci. Nemuseli by si tedy sami hledat novou pojišťovnu.
Při spojení Zdravotní pojišťovny ministerstva vnitra a Vojenské zdravotní pojišťovny by to tedy znamenalo automatický přesun k nové pojišťovně. Jistě by o všem byli informováni včas, aby případně sami mohli přestoupit jinam, pokud by se sloučením nesouhlasili. Veškeré výhody by tak měly pojišťovny pustit do světa co nejdříve, aby lidé věděli, co od změny mají očekávat.
Co by bylo s příspěvky
Klienty může zajímat také to, zda by dál dostávali příspěvky, na které jsou zvyklí. Jejich budoucí nabídka ale zatím známá není, vzhledem k tomu, že se ještě ani neví, zda ke spojení dojde. Pojišťovna ministerstva vnitra zmínila možnost širší podpory prevence, konkrétní částky však neslíbila.
Pojišťovny ale mohou příspěvky měnit i bez slučování. Pro jejich získání je potřeba splnit podmínky konkrétního programu. Obě pojišťovny také upozorňují, že mohou nabídku upravit nebo některý příspěvek přestat poskytovat. U ZPMV se to může stát například tehdy, když se peníze na daný program vyčerpají.
O letošní příspěvky lze dál žádat podle platných pravidel. Stačí si pohlídat podmínky a termín žádosti. Kvůli jednání o sloučení se jejich vyplácení samo o sobě neruší.
Jestli se pojišťovny skutečně spojí, zatím není jasné. Ministerstva mají nejprve spočítat, kolik by to stálo, co by se ušetřilo a jaké problémy by při tom mohly nastat.
Co při výběru zdravotní pojišťovny rozhoduje nejvíc u vás – příspěvky, smlouvy s lékaři, nebo vlastní zkušenost?
Zdroje: vlada.gov.cz, zdravotnickydenik.cz, seznamzpravy.cz