Lidé by mohli získat hypotéku i bez vlastních úspor. Babiš přišel s plánem, který by změnil pravidla bydlení v Česku
 Sledovat v Google Zprávách
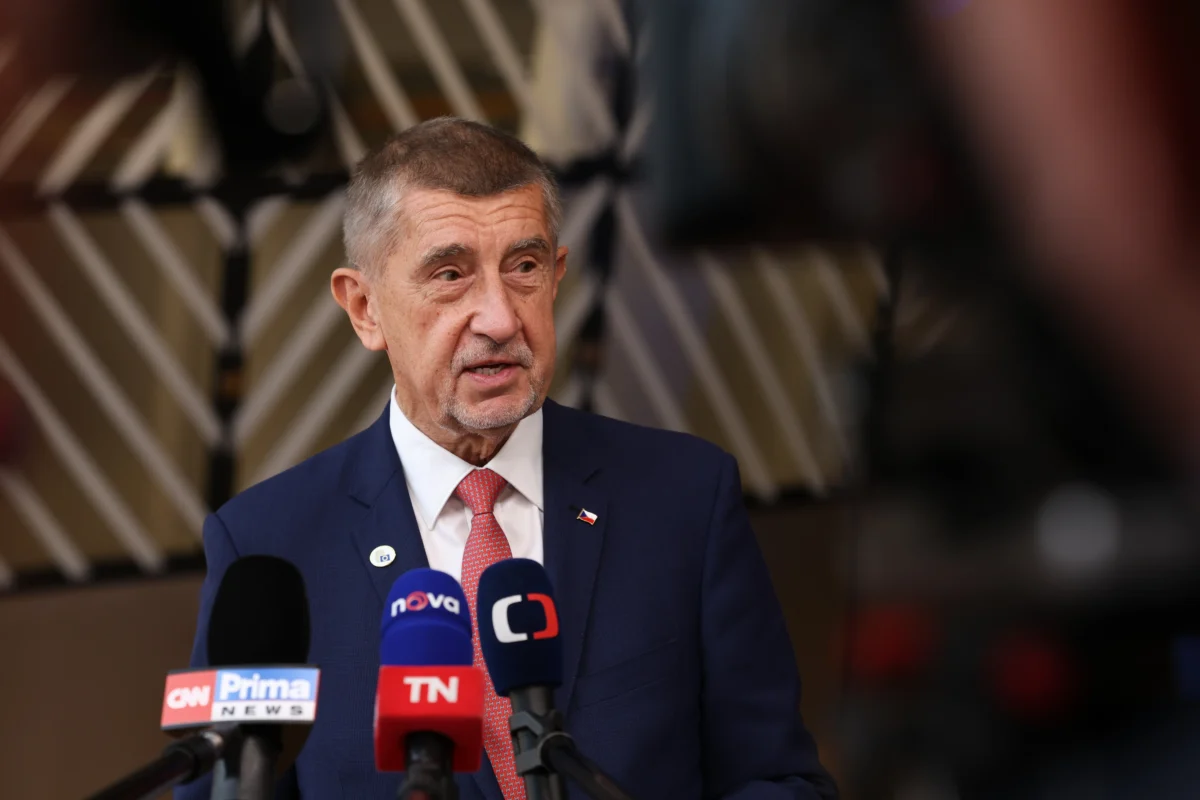
Vlastní bydlení je pro určité skupiny lidí nedostupné. Jedná se zejména o průměrně a nízkopříjmové domácnosti i mladé lidi. Problém bývá nedostatek úspor, ale také vysoké úrokové sazby hypoték i přísné podmínky bank. Andrej Babiš proto přišel s plánem, který by změnil pravidla bydlení v Česku.
Premiéra Andreje Babiše štvou drahé a nedostupné hypotéky, a tak se rozhodl hledat řešení. Půjčit si peníze na bydlení by mělo být do budoucna o něco snazší. Nově by totiž lidé mohli získat hypoteční úvěr i bez vlastních úspor. Pokud tento plán vyjde, změní to pravidla bydlení v Česku.
Dostupnější hypotéky pro mladé? Změna je možná na obzoru
Andrej Babiš poodhalil svůj nápad, že by mohl stát zvýšit dostupnost hypoték. Možnou cestou je dle něj možnost, kdy by žadatelé nemuseli povinně skládat určitý podíl vlastních prostředků (akontace). Tato výhoda by se měla týkat mladších žadatelů. Andrej Babiš k tomuto uvedl: „Můžeme se zamyslet nad tím, že bychom podpořili mladé rodiny, že by tu akontaci neplatily.“ Částku by mohl garantovat stát. To by vedlo k tomu, že by na hypotéku dosáhlo více lidí. Šlo by tedy o stoprocentní hypotéku. Tato novinka by mohla pomoci mladým rodinám, které si doposud nemohly dovolit vlastní bydlení. Zároveň by se ale zvýšilo riziko nesplácení. Podrobnosti ale prozatím nejsou známy.
Dnešní situace na hypotečním trhu
Dnes si bohužel většina mladých Čechů vlastní bydlení nemůže vůbec dovolit. Důvodem je zdražování nemovitostí, ale také nutnost mít vlastní úspory, bez kterých banka žádost neschválí. „Zatím nic nenasvědčuje tomu, že by se situace měla rychle zlepšit,“ uvedl Petr Hána, ředitel oddělení nemovitostí a stavebnictví v poradenské společnosti Deloitte pro Novinky.cz. V provedeném průzkumu společnosti Deloitte za pro ně nedostupné označilo pořízení bytu 55 % mileniálů (lidí mezi 32 a 43 lety) a 59 % lidí z generace Z (narozených po roce 1995). Od výplaty k výplatě žije 47 % dotazovaných. Mezi mladými navíc vznikl trend, kdy stále více z nich nechce vlastnit nemovitost. Žadatelům do 36 let věku postačuje mít v dnešní době naspořeno 10 % hodnoty nemovitosti, zatímco u žadatelů nad 36 let už to je minimálně 20 % hodnoty nemovitosti. Samotná výše výplaty tedy ke schválení žádosti nestačí.
Aktuální situace na hypotečním trhu v říjnu 2026
Hypoteční trh prochází v současné době obdobím růstu sazeb (jde již o sedmý měsíční nárůst v řadě). Banky dál své hypotéky zdražují. Ke dni 23. října 2026 se průměrná nabídková sazba hypoték v České republice podle indexu Swiss Life Hypoindex pohybovala na úrovni 5,79 %. Trh s nemovitostmi z tohoto důvodu mírně zpomaluje.
Jak to bylo s hypotékami kdysi
V 80. letech šlo především o éru novomanželských půjček. Klasické komerční hypotéky ještě v té době neexistovaly. Stát poskytoval mladým párům extrémně výhodné půjčky (často kolem 30 000 až 50 000 Kčs, což byly tehdy peníze na vybavení nebo část družstevního podílu) s úrokem 1 až 2 %. Stát z dluhu odmazával částku za každé narozené dítě.
Lidé masivně využívali privatizaci městských a podnikových bytů. Ty se daly odkoupit za zlomek dnešní ceny (často za desítky tisíc korun). Stavěly se také rodinné domy svépomocí. Moderní hypotéky vstoupily na trh teprve po roce 1995. A nebyly pro každého. Úrokové sazby totiž dosahovaly přes 10–14 %, což je v dnešní době nepředstavitelné. V druhé polovině 90. let (kolem měnové krize v roce 1997) běžně dosahovaly 12 až 14 %. Půjčit si milion korun tak znamenalo přeplatit velké částky. Řešením proto bývala spíše stavební spoření. Pro širší veřejnost byly hypotéky dostupnější až kolem roku 2000, kdy úrokové sazby klesly k 5 až 7 %.
Myslíte si, že by měl být návrh Andreje Babiše schválen?
Zdroje: Zprávy Aktuálně, Novinky, Marián Drgo, iDnes