Babiš zkritizoval Českou národní banku kvůli drahým hypotékám. Připomněl, že za jeho vlády byly sazby 2,27 %
 Sledovat v Google Zprávách
Češi jsou sice na vrcholu, co se vlastnictví nemovitostí týče, ale pořídit si dnes vlastní bydlení je doslova nadlidský úkol. Ceny bytů neustále rostou, hypotéky jakbysmet, a když už ji člověk získá, měsíční splátky stojí celou výplatu. Na konci září proběhla debata o dostupnosti bydlení a premiér Babiš se v ní nebál opřít do ČNB a jejích vysokých sazeb.
Podle premiéra jsou drahé hypotéky zbytečné.
Vlastní bydlení je stále vzdálenější
Pro Čechy je vlastní byt nebo dům často velkým snem a není divu. Česká republika je totiž mistrem ve vlastnění nemovitostí, a to už hodně dlouho. Spousta lidí dnes vlastní například vilu, která se dědí po generace, a je pro ně úplně normální bydlet ve vlastním. Například v Německu je to úplně naopak a většina obyvatel bydlí v nájmu.
Jenže na koupi vlastního bydlení musí mít člověk hodně peněz a málokdo dnes může říct, že z kapsy vytáhne pár milionů a koupí si dům. Proto přichází na řadu hypotéka, která ale sama o sobě nestačí. Člověk musí mít stabilní příjem, vlastní úspory, protože banka většinou nepůjčuje celou částku, a také musí být schopný vůbec splácet.
Pořídit si něco vlastního je navíc čím dál tím těžší, jelikož ceny nemovitostí letí do nebes. Podle Českého statistického úřadu byla loni cena za metr čtvereční průměrně okolo 72 tisíc korun a v Praze dokonce okolo 131 tisíc korun. To znamená, že byt o velikosti 70 metrů čtverečních by stál přibližně 5 milionů korun a v Praze neuvěřitelných 9 milionů korun.
Pro mladé páry, které teprve začínají vytvářet nějaké úspory, jsou to astronomické částky, které by splácely do konce života, a ještě by za to měly jen malý byt. Dalším problémem je vybavení a ostatní náklady, protože málokdy za takovou cenu pořídíte byt rovnou k nastěhování.
Hypotéky jdou opět rychle nahoru
U hypotéky je samozřejmě nejdůležitější úrok, tedy to, co zaplatíte bance navíc za to, že vám půjčila. Úrok určuje i to, jak vysoká bude měsíční splátka a jestli to vůbec rodinný rozpočet zvládne. Ještě před pár lety jste si s klidem mohli pořídit hypotéku s úrokem kolem dvou procent. Jenže všechno se mění a ve světle všech možných událostí přišlo zdražení.
Podle aktuálních údajů České bankovní asociace byla letos v září úroková sazba v průměru 5,1 procenta a měsíc předtím 4,9 procenta. To znamená, že je to jako na houpačce a úrok roste každý měsíc. Kdybyste si tak vzali hypotéku na 5 milionů a platili ji 25 let, splátka by byla zhruba 27 500 korun. Pro představu to je průměrný plat některých prodavaček nebo kuchařek.
Důležité je ale myslet na to, že sazba nikdy není konečná. To, co uvádí banka například na svých stránkách, je průměr, ale každý člověk je individuální případ. Záleží na tom, jestli máte něco v prasátku, jaký máte příjem nebo jestli už nejste zadluženi až po uši. Základní sazba ČNB přitom pořád zůstává na 3,75 procenta.
Proč už se minulost nemusí opakovat?
Někteří lidé žijí v tom, že jakmile centrální banka shodí sazby dolů, automaticky se zlevní i hypotéky, jenže tak snadné to není. Banky jsou totiž jako v úlu a sledují spoustu faktorů najednou, například vývoj trhu nebo celé ekonomiky. Jakmile totiž zdraží sazby na finančních trzích, už nezáleží na tom, že centrální banka klesla.
Na toto upozorňuje i hlavní ekonom ČBA Jaromír Šindel, který vysvětlil, že velkou roli hrají podmínky na bankovním trhu:
„Hypoteční sazby významně určuje pohyb tržních úroků. Klíčovou roli hraje kombinace silnější poptávky a konkurence mezi bankami.“
To znamená, že boj o klienty mezi bankami může nakonec znamenat lepší sazbu pro klienta. Proto nikdy nedejte hned na první nabídku a nejprve obejděte všechny banky. Uvidíte, že banky se budou snažit vás získat na svoji stranu a dokážou vám dát takzvanou podpultovku.
Babiš se opřel do České národní banky
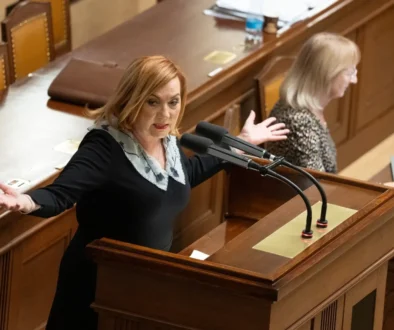
Právě vysoké úroky na hypotékách a drahé bydlení byly tématem politické debaty. Ta se původně týkala vyslovení nedůvěry vládě, ale jak bývá zvykem, řešily se věci i z jiného soudku. Babiš zkritizoval Českou národní banku kvůli drahým hypotékám. Připomněl, že za jeho vlády byly sazby 2,27 %.
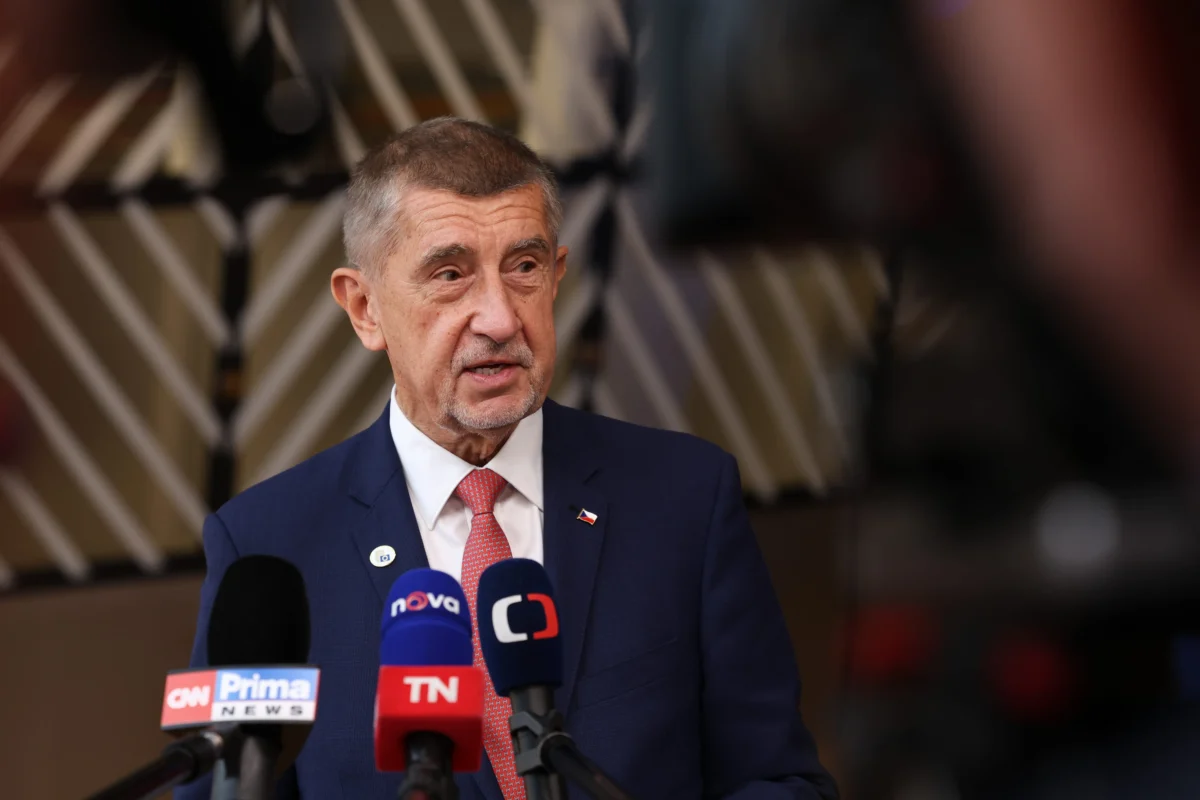
Premiér se nebál ani srovnání sazeb po jeho první vládě a těch dnešních.
„Kolik byly hypotéky v roce 2021, když my jsme končili? 2,27. Kolik skočily za vás? Na 5,81. Tak o čem mluvíte?“ řekl u stolku.
Jenže ani toto srovnání nevysvětluje důvody, proč jsou dnešní hypotéky přemrštěné. Dříve si lidé na nemovitost našetřili z kapesného a dnes si ji člověk pořídí s vidinou prakticky doživotního dluhu. Nehledě na to, že spousta lidí nemá na hypotéku ani šanci dosáhnout při dnešních platech. Každopádně, kam se budou úroky a ceny nemovitostí vyvíjet, ukáže asi jen čas. Myslíte si, že byste dnes dosáhli na hypotéku?
Zdroje: psp.cz, cbamonitor.cz, csu.gov.cz, imf.org