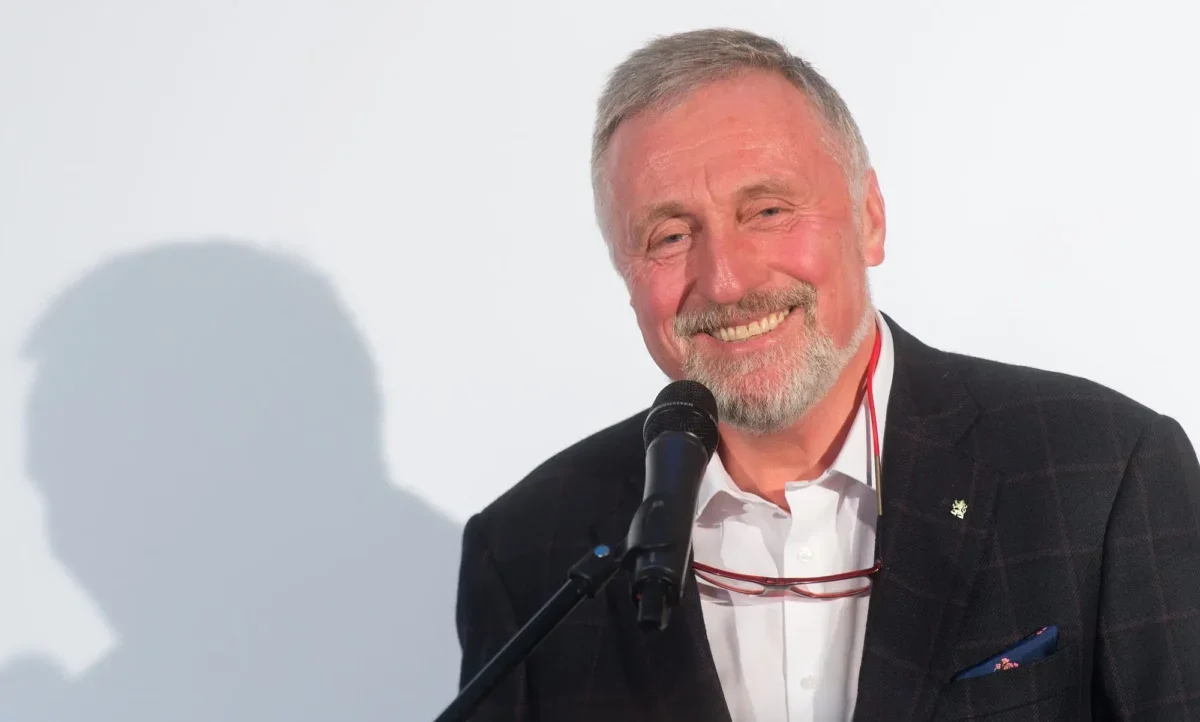
Miroslav Topolánek varoval mladé před spoléháním na státní důchod. Prozradil, co jim doporučuje
 Sledovat v Google Zprávách
Když je člověku dvacet, dokáže utratit výplatu během pár dní. Ve třiceti řeší splátky hypotéky a uspokojení potřeb malých členů domácnosti z jedné výplaty. Ve čtyřiceti už začíná hledat světlo na konci tunelu a upíná se k představě, že se puberťáci jednou postaví na vlastní nohy. Důchod je pořád někde v nedohlednu jako abstraktní pojem. Čím dál častěji se mezi lidmi ozývá, že důchod stejně nedostanou. Tím spíš by měl člověk přemýšlet, z čeho bude na podzim svého života žít.
Současný důchodový systém funguje na principu mezigenerační solidarity. Zjednodušeně řečeno, lidé, kteří dnes pracují, odvádějí ze svých příjmů důchodové pojištění. Z něho stát vyplácí penze současným seniorům. Příspěvky na důchodové pojištění se sice neukládají na osobní účet, ze kterého by pak poplatník sám čerpal v důchodu, jejich placení je ale součástí budoucího nároku. Takže až dnešním čtyřicátníkům zaklepe na dveře důchodový věk, budou jim na důchody přispívat mladší generace.
Demografická křivka mluví jasně, Česko bude stárnout
Jenže demografická křivka je neúprosná a lze z ní mnohé vyčíst i do budoucna. Podle střední varianty projekce Českého statistického úřadu bude Česko v dalších desetiletích dál stárnout. Na konci roku 2025 tvořili lidé starší 65 let 20,8 procenta populace, do roku 2050 se jejich podíl může zvýšit na 29 procent a kolem roku 2100 už by jich mohla být jedna třetina. Za největší tlak se ale považuje období kolem roku 2040, kdy do seniorského věku začne vstupovat populace Husákových dětí. Výmluvný je i takzvaný index stáří, který vyjadřuje, kolik seniorů nad 65 let připadá na sto dětí do 15 let. Ještě počátkem roku 2023 to bylo 126 seniorů, kolem roku 2040 už by jich ale mělo být více než 200.
Přestože si generace současných pracujících občas posteskne, že žádné důchody nedostanou, zatím nic nenasvědčuje tomu, že by stát plánoval jejich úplné zrušení. Financování starobních důchodů ale bude čím dál náročnější. A protože nikdo neví, jak budou za třicet let vypadat pravidla pro odchod do penze, vyplatí se nespoléhat se v této otázce výhradně na stát.
Na problém s důchody upozornil už v prosinci 2021 bývalý premiér Mirek Topolánek v rozhovoru pro České důchody. Podle něj se rozevírají nůžky mezi těmi, kteří do důchodového systému přispívají, a těmi, kteří z něj čerpají. Bez reformy považoval stávající systém financování za problematický. Dotkl se i tématu, o kterém se v posledních letech mluví čím dál víc, tedy zajistit se na stáří vlastními silami. Mluví se o investování či o penzijním spoření, jenže jaká je optimální částka, kterou lze každý měsíc postrádat?
Topolánek promluvil o spoření třetiny výplaty
„Důchodové spoření by vyžadovalo celoživotní odkládání třeba třetiny příjmů,“ uvedl Topolánek. Pro člověka s čistou mzdou kolem 30 tisíc korun by to znamenalo odložit každý měsíc 10 tisíc. A to je podle Topolánka někdy nereálné. „Na to se nízkopříjmoví vykašlou a stejně budou požadovat vyšší důchod. Nemá to lehké, bezbolestné řešení,“ připustil.
Na vytvoření finanční rezervy přitom člověk nepotřebuje desetitisíce měsíčně. Pokud si od pětadvaceti odkládá pětistovku, za čtyřicet let je to 240 tisíc korun. Rozdíl je hlavně v tom, kam si onu pětistovku uloží. Ve slamníku bude mít 240 tisíc za 40 let výrazně nižší kupní sílu, než když je člověk uloží do vhodného investičního produktu. Při pravidelném investování s průměrným ročním zhodnocením pět procent by z nich mohlo být přibližně 763 tisíc. Jde ale jen o modelový výpočet, který nezohledňuje inflaci, poplatky ani daně. Ve slamníku z nich zbydou leda oči pro pláč.
Jednou z možností, kam peníze ukládat, je doplňkové penzijní spoření, na které stát při splnění podmínek přispívá. Další variantou je dlouhodobý investiční produkt nebo pravidelné investování. Mirek Topolánek mladým radí kromě spoření také investovat do majetku, jehož hodnota dlouhodobě roste. Potenciál vidí také ve vzdělání, které může přinést vyšší příjmy nebo prodloužit pracovní život. Varoval ale, že pokud státní důchodový systém neprojde zásadní proměnou, nemusí dnešním mladým lidem zaručit víc než základní penzi.
Mladí důchodům nevěří
Nedůvěra v udržitelnost stávajícího systému se projevuje i v internetových diskuzích. „To znamená, že nemůžeme spoléhat na to, že od státu dostaneme důchod,“ napsal jeden z uživatelů v diskuzi na Redditu. Další jej doplnil: „Ale zároveň se stát může spoléhat na to, že na ty současné důchody budeme my bezdůchodci makat.“ Ne všichni ale tento názor sdílejí. Z některých příspěvků je patrné, že si princip solidarity uvědomují a na vlastní důchod už se připravují. Jiní si chtějí užívat stávajících příjmů a spoření na důchod ještě odkládají.
Odchod do důchodu představuje jeden ze životních milníků člověka. Ani úspěšný život a kariéra ale automaticky nezaručují nadprůměrný důchod. Například režisér Zdeněk Troška pobírá jen průměrný starobní důchod, ačkoli za svou kariéru natočil řadu úspěšných a výdělečných filmů. Topolánkova slova proto nejsou žádným černým scénářem, ale spíše důvodem, proč začít přemýšlet o vlastních financích dřív, než přijde poslední výplata.
Spoříte si na důchod, nebo věříte, že některá z budoucích vlád stihne důchodový systém reformovat?
Zdroje: Reddit, České důchody, ČSÚ – Projekce obyvatelstva, ČSÚ – Počet, struktura a projekce obyvatel