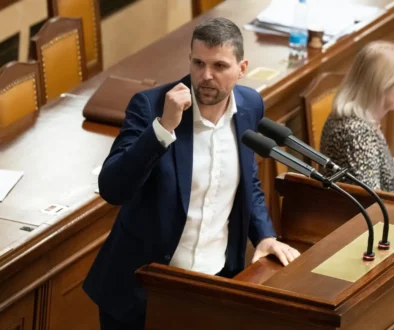
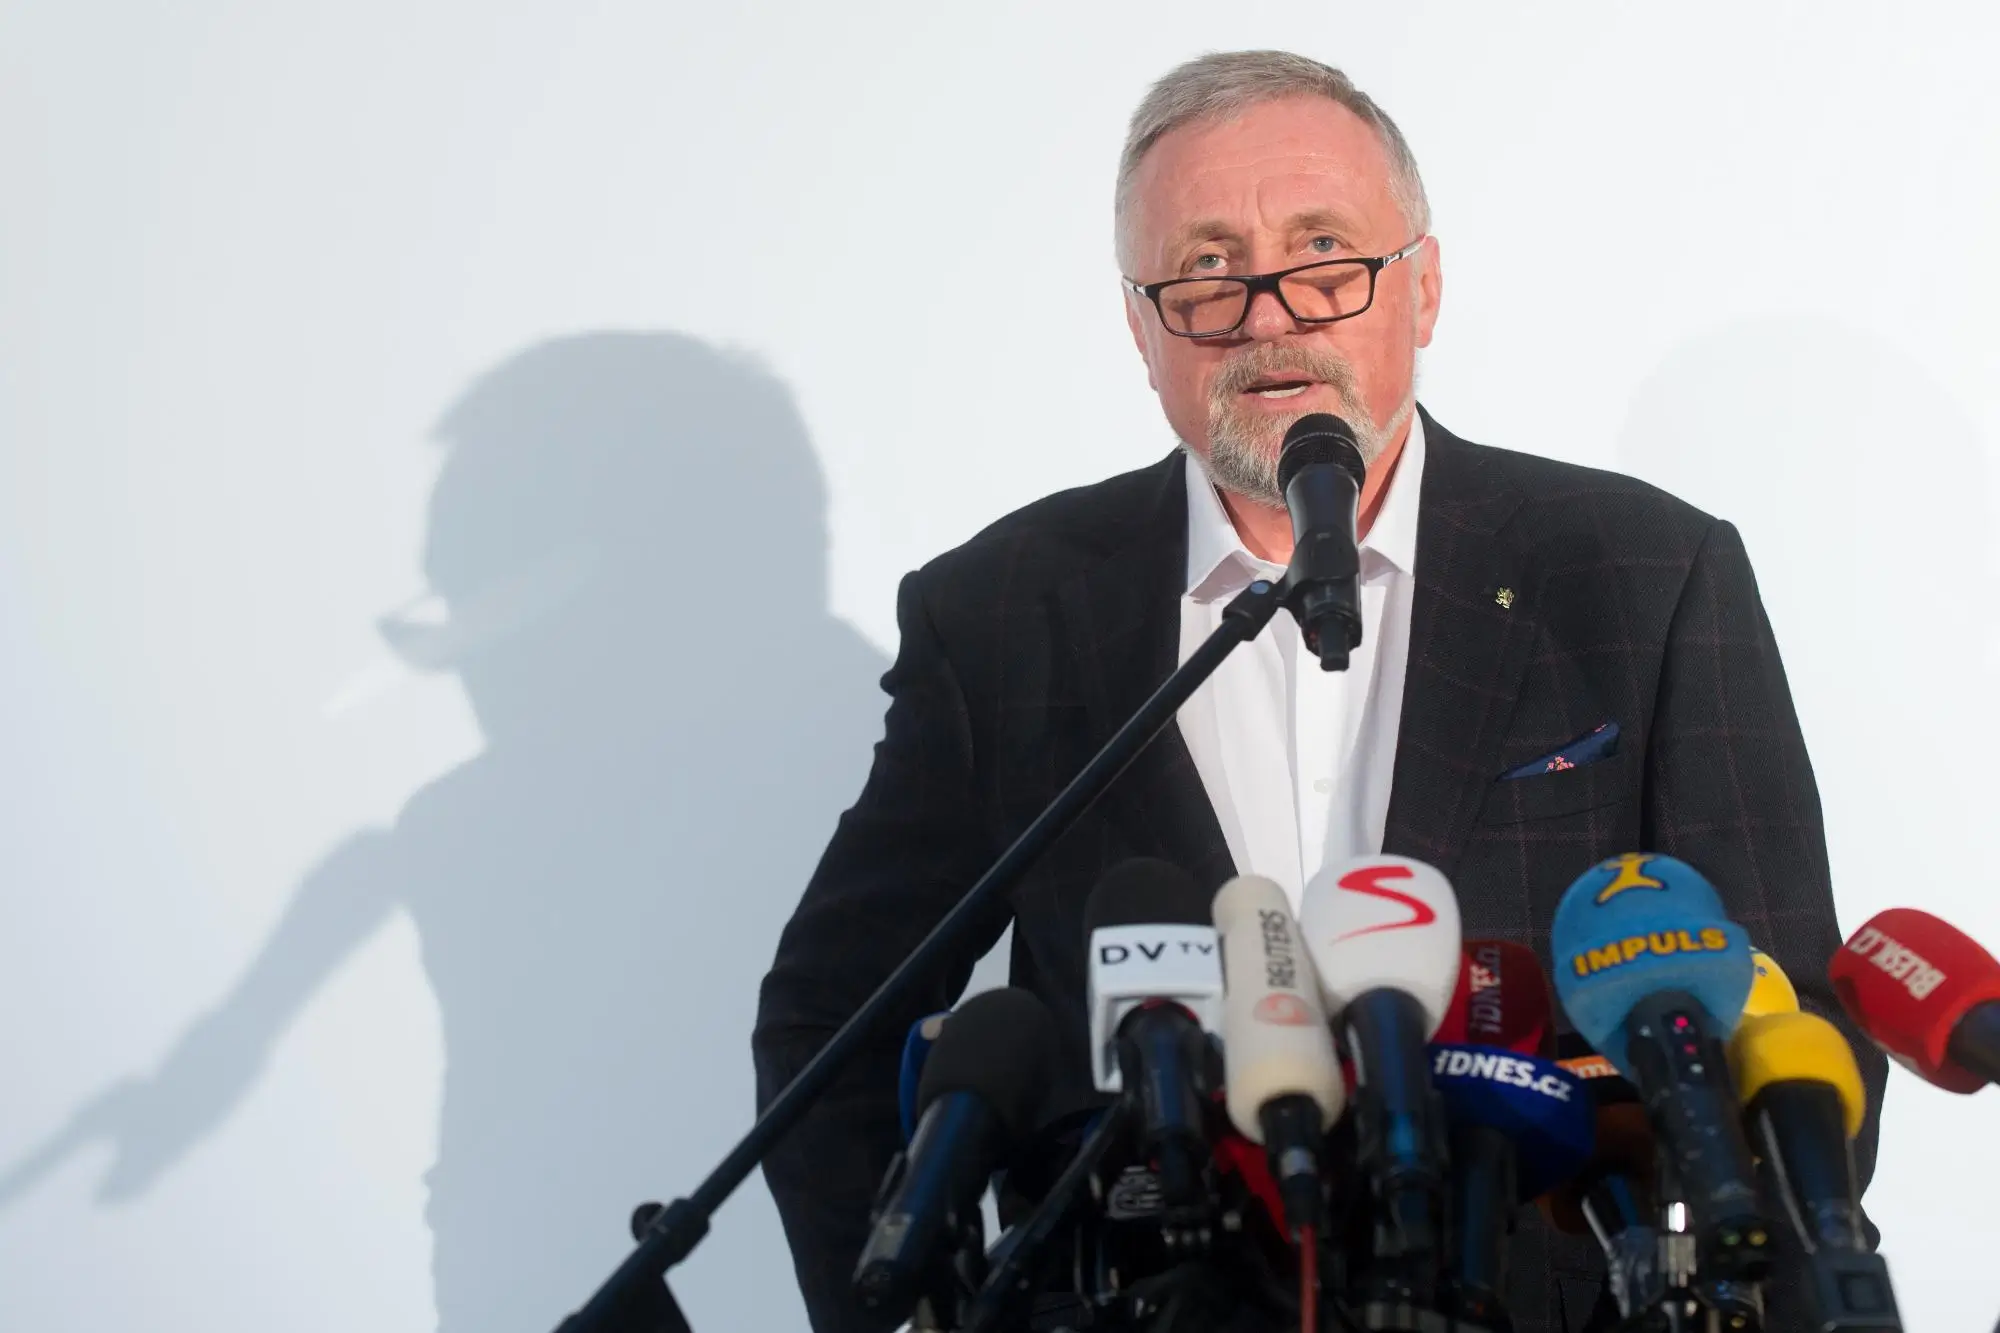
Mirek Topolánek promluvil o svých úsporách. Na důchod se připravoval jinak než většina Čechů
 Sledovat v Google Zprávách
Řekne-li se Mirek Topolánek, většina lidí ví. A kdyby přece jen mladší generace tápala, snad pomůže pár okamžiků z jeho politického života: po listopadu 1989 působil v Občanském fóru, pak se stal předsedou ODS. V letech 2006-2009 byl předsedou vlády.
Dnes už se aktivní politice nevěnuje, veřejné dění ale komentuje. Několik let měl vlastní podcasty Topol Show a také Zlámatý Topol, v nichž si při politických tématech rozhodně nebral servítky. Občas poskytne rozhovor médiím a dostane se i k otázkám, které se politiky přímo netýkají.
Není to například tak dávno, co Mirek Topolánek promluvil o svých úsporách.
Když je důchod ještě za horami
Před několika lety se Mirek Topolánek pro portál České důchody rozpovídal nejen o politice, ale také o tom, že by se každý měl alespoň částečně zabezpečit na stáří sám. Mnoho lidí, zejména mladých, však často myslí na všechno možné, jen ne na důchod. Vždyť je ještě tak strašně daleko! Ve třiceti si řeknou, že začnou po čtyřicítce, a ani tehdy se jim do toho moc nechce. Jenže čas běží jako splašený a jednoho dne je z vás senior…
Jak se připravoval na stáří Mirek Topolánek? Místo klasického spoření vsadil na vlastní pracovní aktivity s vysokými příjmy ještě v produktivním věku. A především na investice do nemovitostí. Jeho cesta však nemusí být dostupná každému, ale jednu důležitou věc si z ní vzít můžeme: čím dříve začneme myslet na důchod, tím více času na vytvoření finanční rezervy budeme mít.
Nemovitost pro lepší důchod
Nemovitost může přinášet pravidelný příjem z pronájmu, případně ji lze později prodat. Jenže byt nebo dům si člověk nekoupí z drobných, které mu zbyly po nákupu. To by musel mít matraci nacpanou k prasknutí. Anebo by mu nemovitost musela sama spadnout do klína. Třeba z dědictví po rodičích či prarodičích. Pokud ji člověk nepotřebuje k vlastnímu bydlení, může ji pronajímat a vytvořit si tak další příjem.
I to může být jeden ze způsobů, jak si na stáří finančně ulehčit. Ale není to možnost pro každého. A Topolánkovu strategii není nutné kopírovat do posledního detailu. Každý má jiné příjmy, možnosti a životní situaci. Důležité je nenechávat zabezpečení na důchod na poslední chvíli.
První krok nemusí být moc velký
Jak začít, když člověk nemá na účtu miliony? A nemovitost k pronájmu je pro něj jen příjemnou představou před spaním? Především je dobré udělat si pořádek v příjmech a výdajích. Právě tehdy se mohou objevit peníze, které bez většího rozmyslu utrácíme za – mírně řečeno – nejrůznější blbiny. Pár stovek měsíčně se může zprvu zdát jako zanedbatelná položka, ale pravidelnost dokáže v průběhu let udělat svoje.
Dlouhodobé investování
Možností je celá řada. Patří mezi ně například fondy, nákup akcií či dluhopisů. Nejde ale o žádnou kouzelnou kasičku, do které vložíme peníze a za pár let z ní vypadne několikanásobek. Hodnota investic kolísá a člověk může také prodělat.
Začátečník by proto neměl investovat do něčeho, čemu nerozumí. Tehdy je lepší využít služeb investičního poradce, ale zároveň si ověřte jeho zkušenosti a odbornost. A také kolik za služby zaplatíte. Pro laika je rozhodně lepší začínat s menšími částkami, které člověku nebudou chybět v rozpočtu. A hlavně počítat s tím, že investice nejsou bez rizika.
Nesázejte všechno na jednoho koně
Česká národní banka doporučuje, abyste si peníze rozložili mezi různé druhy investic. A lepší je pro začátek pravidelné investování po menších částkách než jednorázové vložení velké sumy. Zisk však není zaručen nikdy.
A co doporučuje Mirek Topolánek? „Mladým doporučuji penzijní spoření, a to vyšší, než je dnes běžné, a investice do majetku s trvale rostoucí nebo garantovanou hodnotou. Nebo se vzdělávat a pracovat déle.“
Příjmy v důchodu vs. životní standard
Mirek Topolánek mluvil také o tom, že se člověk musí naučit vyrovnat s poklesem příjmů. Najednou budeme mít jen pár šupů… To může znamenat změnu vlastních nároků, chování i spotřeby. Nejde totiž jen o to, kolik peněz si odložíme, ale také jaké výdaje budeme později potřebovat pokrýt. Některé náklady sice mohou klesnout, jiné naopak přibydou. Třeba za léky a neustále se zdražující potraviny. A v obchodě se neptají, z čeho vlastně žijeme…
Každý si tedy musí najít vlastní cestu. Někdo začne odkládat několik stovek, jiný investuje statisíce a další si přilepší nájemným ze své nemovitosti nebo důchodovým spořením. Podstatné je nečekat, že se o všechno postará stát, anebo že se finanční rezerva nějak zázračně vytvoří sama.
Máte už také nějaký plán, jak si zajistit příjemnější stáří, nebo patříte k těm, kteří si říkají, že na důchod je ještě dost času?
Zdroje: ČeskéDůchody, ČNB, InLifeStyle